
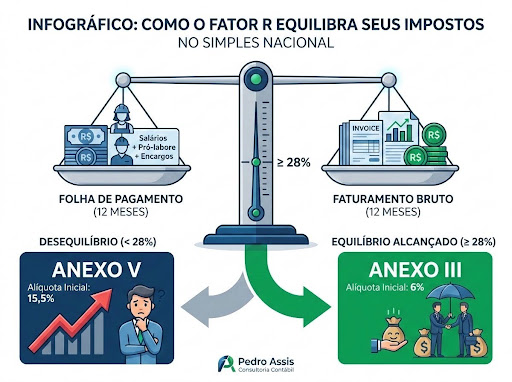
O Fator R no Simples Nacional é um mecanismo tributário essencial para prestadores de serviços que buscam reduzir custos fiscais de forma totalmente legal. Diversas empresas pagam mais impostos do que deveriam por desconhecerem como essa regra funciona ou por falta de acompanhamento contábil estratégico.
Compreender essa metodologia permite avaliar se a sua empresa pode migrar do Anexo V para o Anexo III, reduzindo a alíquota inicial de impostos de 15,5% para apenas 6%. Este artigo apresenta um guia prático para ajudá-lo a analisar os cenários da sua empresa e tomar a decisão mais vantajosa para o seu negócio.
O que é o Fator R no Simples Nacional?
O Fator R é um cálculo utilizado pela Receita Federal para determinar a tributação aplicável a determinadas atividades de prestação de serviços enquadradas no Simples Nacional.
Ele representa a proporção entre os gastos com a folha de pagamento e a receita bruta acumulada da empresa nos últimos 12 meses.
Essa regra define se a empresa será tributada pelo Anexo III, com alíquotas a partir de 6%, ou pelo Anexo V, cujas alíquotas começam em 15,5%.
Atividades sujeitas ao Fator R
A legislação estabelece que diversas profissões regulamentadas e atividades intelectuais estão sujeitas ao cálculo do Fator R.
Entre as principais atividades impactadas estão serviços de TI, desenvolvimento de sistemas, engenharia, arquitetura, medicina, odontologia, psicologia, fisioterapia, advocacia, consultorias e marketing.
Para esses segmentos, a tributação não é fixa, dependendo diretamente da gestão da folha de pagamento e do Pró-labore dos sócios.
Como funciona a regra dos 28%?
A regra central do Fator R determina que, se a despesa com folha de pagamento atingir ou ultrapassar 28% do faturamento bruto, a empresa é tributada pelo Anexo III.
Caso a folha de pagamento represente menos de 28% do faturamento bruto acumulado, a tributação ocorre obrigatoriamente pelo Anexo V.
Isso significa que um pequeno ajuste no valor do Pró-labore ou no faturamento pode gerar uma economia expressiva de impostos todos os meses.
A fórmula do cálculo do Fator R
O cálculo é simples e considera sempre o acumulado dos últimos 12 meses anteriores ao período de apuração.
A fórmula é: Fator R = (Massa Salarial dos últimos 12 meses / Receita Bruta dos últimos 12 meses).
O resultado dessa divisão deve ser multiplicado por 100 para se obter a porcentagem correspondente.
Entenda o Cálculo do Fator R
O que entra no cálculo da Folha de Pagamento?
Para compor a massa salarial dos últimos 12 meses, consideram-se os salários pagos a funcionários, honorários de Pró-labore dos sócios, FGTS, horas extras e comissões.
Também são computados os encargos patronais relativos ao INSS recolhidos no período.
Vale ressaltar que os valores devem ser devidamente declarados via eSocial para que tenham validade perante o fisco.
Anexo III vs Anexo V: Qual a diferença prática de impostos?
A escolha entre o Anexo III e o Anexo V representa uma das maiores oportunidades de planejamento tributário para empresas de serviços.
No Anexo III, a alíquota inicial da primeira faixa de faturamento (até R$ 180 mil anuais) é de apenas 6%.
No Anexo V, a alíquota inicial para a mesma faixa de faturamento salta para 15,5%, gerando um custo fiscal mais que duas vezes maior.
Tributação no Anexo V
Fator R abaixo de 28%. A empresa paga uma alíquota inicial pesada de 15,5%, o que reduz drasticamente a margem de lucro da operação.
Tributação no Anexo III
Fator R igual ou superior a 28%. A alíquota inicial cai para 6%, gerando economia expressiva e caixa livre para a empresa investir.
Exemplo prático de economia tributária
Acompanhe a situação hipotética de uma empresa de tecnologia sediada em Recife/PE que fatura R$ 20.000,00 por mês (R$ 240.000,00 acumulados no ano).
Se a empresa estiver no Anexo V, a tributação mensal inicial sobre os R$ 20.000,00 será de aproximadamente R$ 3.100,00 (15,5%).
Com o Fator R ajustado para 28% através do Pró-labore, a empresa migra para o Anexo III e passa a pagar cerca de R$ 1.200,00 de imposto mensal, economizando R$ 1.900,00 todos os meses.
Erros comuns ao tentar aplicar o Fator R
Muitos empresários cometem o erro de calcular o Fator R considerando apenas o faturamento do mês atual, em vez do acumulado de 12 meses.
Outro equívoco frequente é esquecer de recolher o Pró-labore em meses de maior faturamento, fazendo a proporção cair abaixo dos 28%.
A falta de acompanhamento mensal pode fazer com que a empresa perca o enquadramento no Anexo III e seja surpreendida com impostos mais altos no DAS.
Quer saber se a sua empresa está pagando mais impostos do que deveria? Solicite uma avaliação com a equipe especializada da
Pedro Assis Consultoria Contábile descubra como otimizar seu Fator R.
Vale a pena aumentar o Pró-labore para atingir os 28%?
Aumentar o Pró-labore para atingir a meta dos 28% é uma estratégia comum, mas exige simulação financeira detalhada.
Ao elevar o Pró-labore, haverá maior incidência de INSS (11% retido) e, dependendo do valor, de Imposto de Renda Retido na Fonte (IRRF).
A decisão é vantajosa quando a economia gerada pela redução do DAS no Anexo III supera o custo adicional com os encargos do Pró-labore.
Burocracia e documentação necessária
O processo de adequação do Fator R não exige burocracia complexa ou alteração contratual na Junta Comercial.
A adequação ocorre diretamente na rotina da folha de pagamento e na declaração mensal enviada ao sistema do Simples Nacional.
É indispensável manter a escrituração contábil em dia e ter os comprovantes de pagamento do Pró-labore e guias de INSS quitadas.
Segurança jurídica e conformidade fiscal
A aplicação do Fator R é um direito previsto na Lei Complementar nº 123/2006 e plenamente reconhecido pelo fisco federal.
Não se trata de uma brecha fiscal ilegal, mas de uma opção de enquadramento prevista na própria legislação do Simples Nacional.
A segurança jurídica do processo depende exclusivamente do cumprimento correto dos cálculos e do envio das informações ao governo nos prazos legais.
Como fazer o acompanhamento do Fator R mês a mês?
O faturamento e a folha de pagamento das empresas costumam oscilar ao longo do ano, alterando o Fator R constantemente.
Por isso, o cálculo deve ser recalculado mensalmente antes do fechamento do imposto da empresa.
Contar com uma consultoria contábil consultiva garante que desvios sejam identificados a tempo de fazer ajustes operacionais e proteger sua margem de lucro.
Perguntas Frequentes (FAQ)
Deseja reduzir seus impostos e garantir que sua empresa aproveite todas as vantagens do Fator R no Simples Nacional?
Entre em contato com a equipe de especialistas da Pedro Assis Consultoriae agende uma análise contábil para o seu negócio.